Como vender no Brasil com Pix: guia para estrangeiros
 Paulo Wesley·
·4 min de leitura
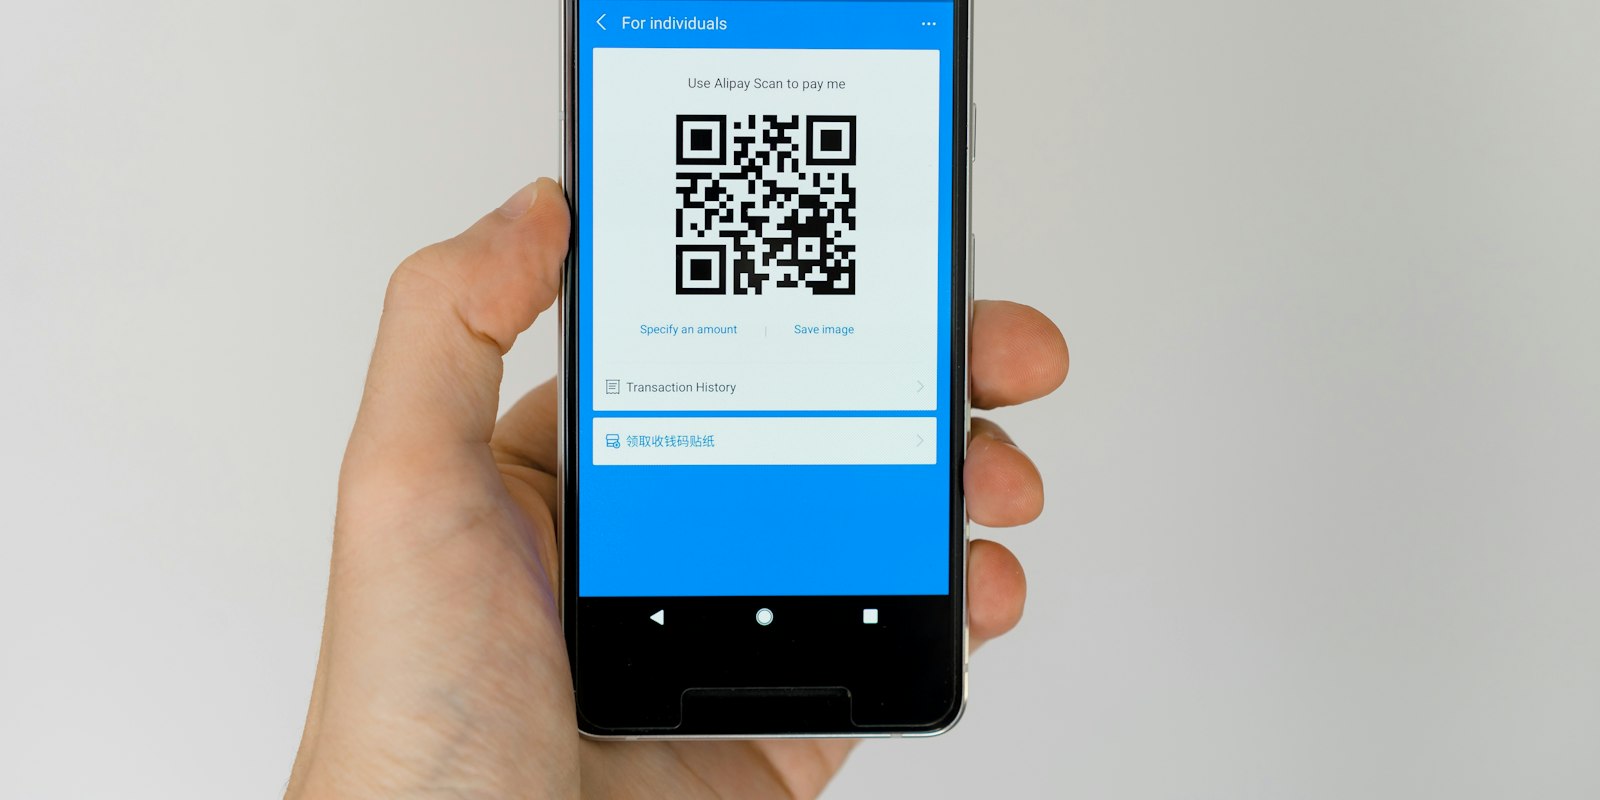
Para vender no Brasil hoje, você precisa aceitar Pix. O Pix é o sistema de pagamentos instantâneos criado pelo Banco Central do Brasil em 2020: o cliente paga pelo app do banco, lendo um QR Code ou colando um código, e o dinheiro chega em segundos, 24 horas por dia, todos os dias. Em 2025, foram cerca de 80 bilhões de transações, e no e-commerce o Pix respondeu por 42% do valor das compras, à frente do cartão de crédito. Uma empresa estrangeira pode receber via Pix sem ter empresa no Brasil, usando um processador de pagamentos que recebe em reais e repassa o valor para o exterior.
O Pix em números
| Indicador | Número | Fonte |
|---|---|---|
| Transações em 2025 | Cerca de 80 bilhões (+25% em um ano) | Banco Central, via BMC News |
| Adultos que usaram o Pix em abril de 2026 | 142 milhões (93% dos adultos) | Banco Central, via Let's Money |
| Transações em agosto de 2026 | 7,37 bilhões no mês (+18,1% em 12 meses) | Banco Central, via Let's Money |
| Participação no valor do e-commerce em 2025 | 42% (cartão de crédito: 40%) | Global Payments Report 2026, via Poder360 |
Em poucos anos, o Pix passou de novidade a hábito nacional. Para comparar com outros meios, veja os meios de pagamento on-line mais usados no Brasil.
Como o Pix funciona na compra on-line
- No checkout, o cliente escolhe Pix.
- A loja mostra um QR Code e um código "copia e cola", com valor e prazo de validade.
- O cliente abre o app do banco, lê o QR Code (ou cola o código) e confirma.
- O pagamento é liquidado em segundos e a loja recebe a confirmação automática.
Não há maquininha nem número de cartão. Para pessoas físicas, enviar Pix é gratuito; empresas pagam as tarifas combinadas com o banco ou o processador, em geral menores que as do cartão.
Chaves Pix
Para transferências entre pessoas, o Pix usa "chaves": CPF ou CNPJ, e-mail, celular ou uma chave aleatória. No e-commerce, o mais comum é o QR Code dinâmico, gerado para cada pedido, que já identifica a venda.
As modalidades que interessam a quem vende
- Pix com QR Code dinâmico: o padrão das lojas on-line, um código por pedido.
- Pix Cobrança (com vencimento): funciona como um boleto, com data de vencimento, multa e juros, mas pago por Pix. Útil para faturas. Compare com o boleto bancário.
- Pix Automático: lançado pelo Banco Central em 2025, permite que o cliente autorize cobranças recorrentes (assinaturas, mensalidades) sem cartão de crédito. Muito relevante para SaaS no Brasil.
- Pix por aproximação: pagamento por aproximação do celular, como um cartão, por meio de carteiras digitais.
- Pix parcelado: oferecido por bancos e fintechs; o cliente parcela com o banco dele, e quem vende recebe o valor integral na hora. Veja parcelamento no Brasil.
Por que oferecer desconto no Pix
O Pix custa menos para quem vende, não tem estorno como o do cartão e o dinheiro entra na hora. Por isso, o varejo brasileiro costuma oferecer de 5% a 10% de desconto para pagamento no Pix. O cliente entende a lógica e muitas vezes escolhe o Pix por causa disso. Veja como encaixar isso na tabela em como definir o preço em reais.
Segurança e devoluções
- O Pix tem limites de valor configuráveis pelos bancos, especialmente à noite.
- Em caso de fraude ou falha operacional, existe o Mecanismo Especial de Devolução (MED), regulado pelo Banco Central.
- Para devoluções comuns (troca, arrependimento), a loja faz uma devolução do Pix para o pagador. Lembre-se de que o Código de Defesa do Consumidor garante 7 dias de arrependimento em compras on-line.
Como uma empresa estrangeira recebe via Pix
Só instituições autorizadas no Brasil participam diretamente do Pix. Uma empresa estrangeira tem dois caminhos:
- Sem empresa no Brasil: contratar um processador de pagamentos que atende vendedores estrangeiros, recebe o Pix em reais e liquida em moeda estrangeira na sua conta. É o caminho mais rápido para testar o mercado. Veja dá para vender no Brasil sem ter empresa aqui?.
- Com empresa no Brasil: abrir conta em banco ou instituição de pagamento brasileira e receber Pix diretamente, como qualquer empresa local. Veja como abrir empresa no Brasil sendo estrangeiro.
Ao escolher um processador, compare: tarifa por Pix, prazo de liquidação no exterior, custo de câmbio, suporte a Pix Automático, devoluções e integração com o seu checkout.
Boas práticas no checkout
- Mostre o Pix como primeira opção, com o desconto em destaque.
- Exiba o QR Code e o "copia e cola" lado a lado (no celular, o "copia e cola" é o mais usado).
- Defina um prazo de validade curto (por exemplo, 30 minutos) e mostre uma contagem.
- Confirme o pagamento na tela automaticamente, sem o cliente precisar enviar comprovante.
- Se o Pix não for pago, envie um lembrete com o código, por e-mail ou WhatsApp, para quem autorizou. Veja WhatsApp nos negócios no Brasil.
Resumo
O Pix mudou a forma como o Brasil paga e hoje é o meio mais usado no e-commerce. Oferecer Pix, de preferência com desconto, é obrigatório para quem quer vender aqui, e uma empresa estrangeira consegue fazer isso desde o primeiro dia por meio de um processador. Se quiser ajuda para escolher o processador e montar o checkout, fale com a BrazilDoor.
Perguntas frequentes
O que é o Pix?
É o sistema de pagamentos instantâneos do Banco Central do Brasil, lançado em 2020. Permite pagar e transferir em segundos, 24 horas por dia, usando QR Code, código "copia e cola" ou chaves como CPF, e-mail e celular.
Empresa estrangeira pode receber Pix?
Sim, por meio de processadores de pagamento que atendem vendedores estrangeiros. Eles recebem o Pix em reais no Brasil e repassam o valor para a conta da empresa no exterior.
Quanto custa receber via Pix?
Para pessoas físicas, enviar Pix é gratuito. Empresas pagam a tarifa combinada com o banco ou processador, que costuma ser menor que a do cartão de crédito.
O Pix serve para assinaturas?
Sim. O Pix Automático, lançado em 2025, permite que o cliente autorize cobranças recorrentes via Pix, sem precisar de cartão de crédito.
Pix tem estorno?
Não como o cartão. Existe a devolução feita pela loja e o Mecanismo Especial de Devolução (MED), usado em casos de fraude ou falha operacional, conforme regras do Banco Central.
Fontes
Sobre o autor
Consultor de empresas formado em Ciências Contábeis, MBA em Finanças (UFRJ) e analista de mercado financeiro certificado. Desde 2014 ajuda empresas de mais de 10 países a entender e entrar no mercado brasileiro.
Pensando em vender no Brasil?
Conte sobre o seu produto. O Paulo responde pessoalmente com os próximos passos.